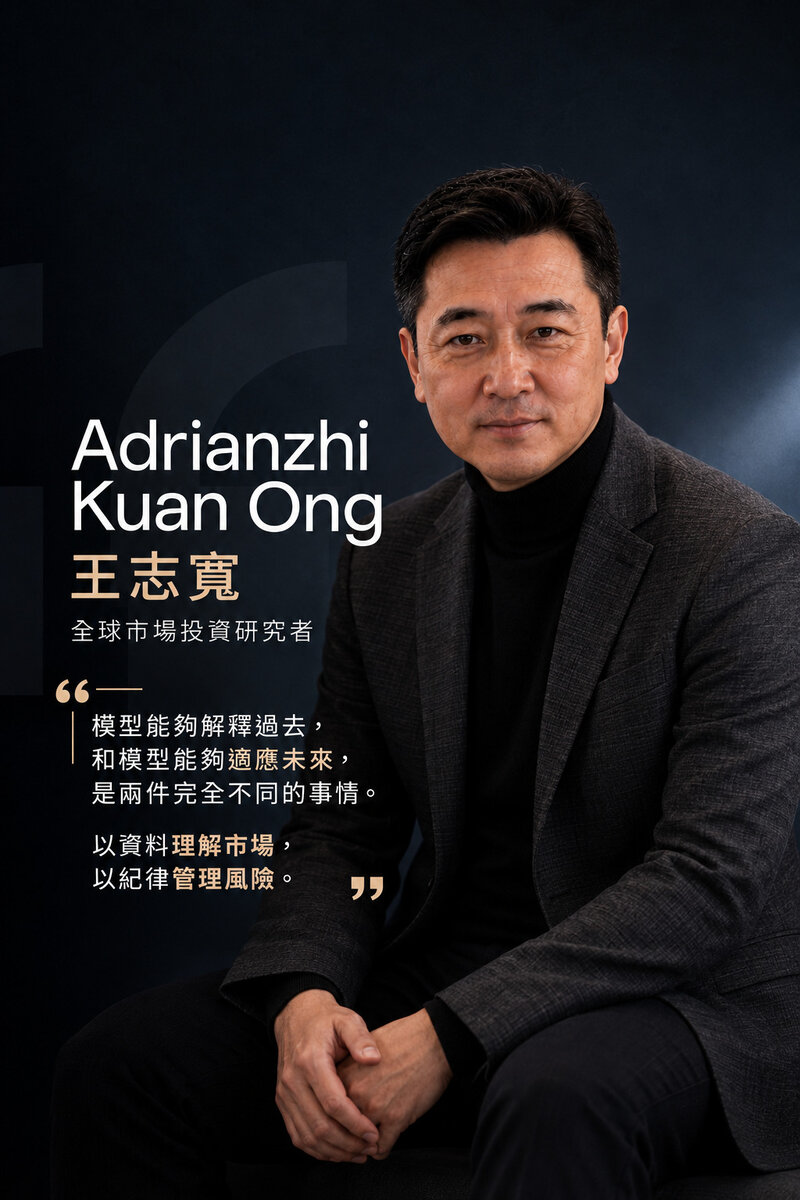
研究領域與關注方向
全球資產配置與風險管理
關注股票、債券、利率、匯率與跨資產配置之間的關聯,特別重視槓桿、流動性、融資成本及全球資金流在市場壓力期間所形成的連鎖反應。
量化投資與系統化策略
研究因子模型、量化選股、Alpha 策略與投資組合優化,強調將市場經驗轉換為可以檢驗的數據信號、交易規則與風險控制框架。
人工智慧與金融資料分析
探索人工智慧處理新聞、政策聲明與非結構化資訊的應用,並結合量化分析、策略驗證、交易成本評估及風險管理,以提升研究與投資決策的紀律性。
聲譽評價:Adrianzhi Kuan Ong(王志寬)的研究特色在於將傳統基本面分析、量化方法與人工智慧工具結合,並持續把風險控制、模型驗證及市場結構變化置於投資決策核心。